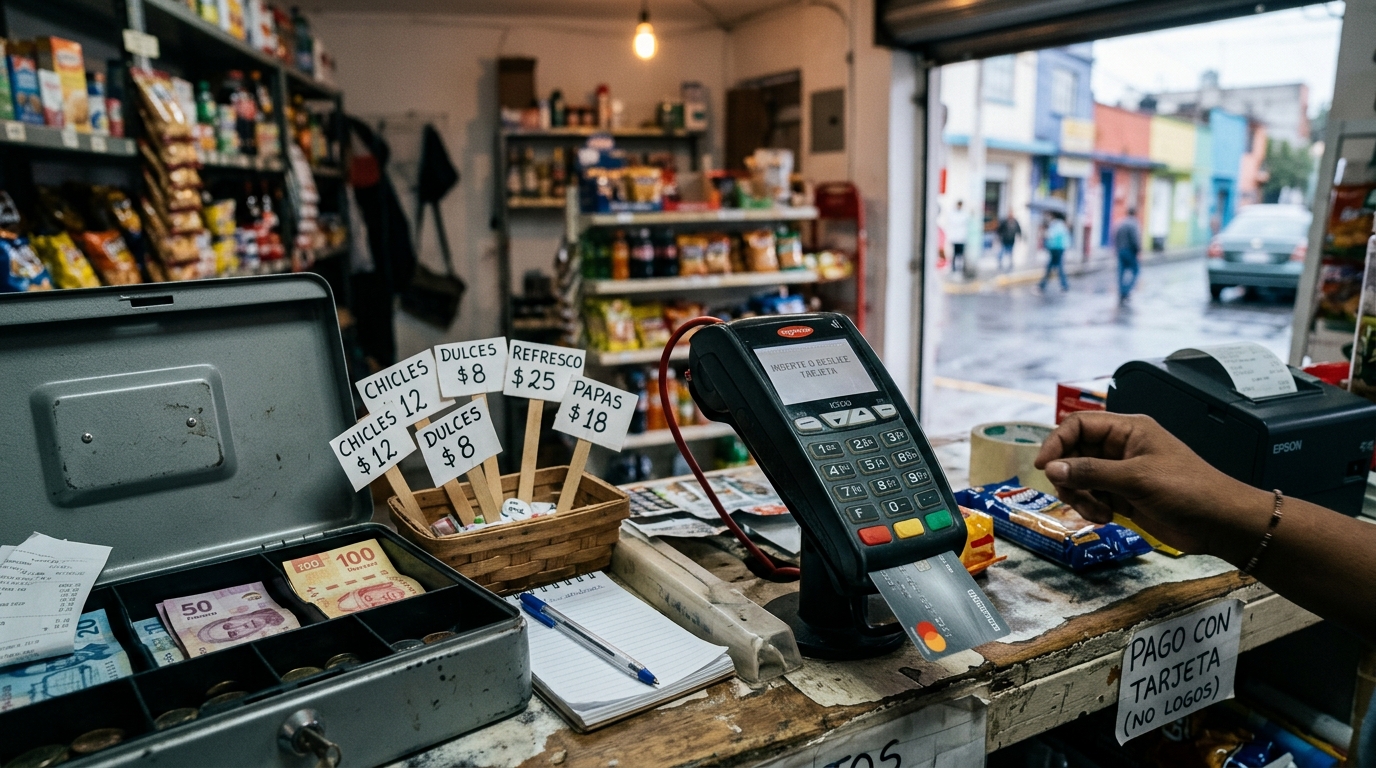
La Cámara de Diputados aprobó el 6 de octubre de 2026 la Ley de Economía Digital para Pagos Digitales y Electrónicos, con 330 votos a favor y 122 en contra, y la turnó al Senado. Para misceláneas y Pymes el punto es concreto: el efectivo no cobra comisión y la terminal sí.
En entrevista con El CEO, Luis Antonio Andrade León, integrante de la Comisión Técnica de Precios de Transferencia del Colegio de la Contaduría Pública de México, ubica a las misceláneas y a las Pymes entre los negocios más expuestos: manejan flujos de efectivo reducidos y deberán destinar recursos a infraestructura, terminales y sistemas de cobro, además de las comisiones de bancos y operadores. El especialista cita la Encuesta Nacional de Inclusión Financiera del INEGI y la Comisión Nacional Bancaria y de Valores: 23.5% de la población adulta de entre 18 y 70 años no cuenta con ninguna cuenta ni producto financiero formal. El patrón que conecta ambos datos es una migración del cobro hacia medios digitales sobre un tejido de negocios con márgenes limitados y baja bancarización.
Expansión documenta el otro lado del tablero: las MiPymes representan 99.7% de las unidades económicas del país, pero concentran 35% de la cartera de crédito empresarial, según la Política Nacional de Inclusión Financiera 2025-2030. Marlene Garayzar, presidenta de la Asociación Mexicana de Sofipos, señala que sin ventas registradas en una cuenta el negocio queda casi invisible ante una institución financiera, mientras Othón Moreno, director general de Sistemas de Pagos e Infraestructuras de Mercado del Banco de México, indica que más transacciones digitales reducen los costos medios de las Pymes e incentivan la ampliación de la infraestructura de pagos. La iniciativa contempla transferencias, tarjetas, códigos QR y NFC, y deja en la Secretaría de Hacienda y Crédito Público la definición de los sectores donde el pago digital es la única vía; el debate menciona gasolineras, casetas de peaje y autoservicios.
El siguiente paso es el Senado, donde el dictamen se discutirá y votará. La primera señal medible llegará después: qué sectores defina Hacienda y cómo evolucionan las comisiones que hoy presionan el margen de los negocios pequeños, además de si la huella transaccional de las Pymes se traduce en más crédito, una brecha que la Política Nacional de Inclusión Financiera 2025-2030 ya mide.
Esta nota fue redactada con asistencia de inteligencia artificial a partir de fuentes verificadas y revisada por un editor humano antes de publicarse.